Domain abtriebswelle.de kaufen?
Wir ziehen mit dem Projekt
abtriebswelle.de um.
Sind Sie am Kauf der Domain
abtriebswelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abtriebswelle.de kaufen?
Was ist Drehmoment und wie beeinflusst es die Bewegung und Rotation von Objekten?
Drehmoment ist das Produkt aus der auf ein Objekt wirkenden Kraft und dem Abstand zum Drehpunkt. Es beschreibt die Tendenz eines Objekts, sich um einen Drehpunkt zu drehen. Ein größeres Drehmoment führt zu einer schnelleren Rotation, während ein kleineres Drehmoment zu einer langsameren Rotation führt. **
Was ist der Unterschied zwischen einem Exzenter und einer normalen Welle in Bezug auf die Rotation und die Übertragung von Bewegung?
Ein Exzenter hat eine exzentrische Position zur Drehachse, wodurch er eine ungleichmäßige Rotation erzeugt. Eine normale Welle hingegen hat eine symmetrische Position zur Drehachse und erzeugt eine gleichmäßige Rotation. Exzenter werden häufig verwendet, um lineare Bewegung in rotierende Bewegung umzuwandeln, während normale Wellen hauptsächlich zur direkten Übertragung von Drehmoment verwendet werden. **


Ähnliche Suchbegriffe für Unternehmensanalyse-und-Unternehmensbewertung-anhand
Top-Angebote
Produkte zum Begriff Unternehmensanalyse-und-Unternehmensbewertung-anhand:
-
Unternehmensanalyse eines Radiosenders anhand des Business Model Canvas. Schlüsselaktivitäten, Kostenstruktur und Kundenbeziehungen, Taschenbuch vonUnternehmensanalyse Eines Radiosenders Anhand Des Business Model Canvas. Schlüsselaktivitäten, Kostenstruktur Und Kundenbeziehungen, Taschenbuch Von Annika L., Grin, 978-3-346-29456-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensanalyse und -bewertung anhand eines deutschen börsennotierten Unternehmens, Taschenbuch von Anonymous, GRIN, 978-3-346-98514-9Unternehmensanalyse Und -bewertung Anhand Eines Deutschen Börsennotierten Unternehmens, Taschenbuch Von Anonymous, Grin, 978-3-346-98514-9, Seitenanzahl: 3219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Belko Gregor: Unternehmensbewertung anhand Börsenkurs und Mu, Taschenbuch von Gregor Belko, VDM, 978-3-639-10257-4Belko Gregor: Unternehmensbewertung Anhand Börsenkurs Und Mu, Taschenbuch Von Gregor Belko, Vdm, 978-3-639-10257-4, Seitenanzahl: 12859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man die Rotation einer Welle begrenzen?
Die Rotation einer Welle kann begrenzt werden, indem man eine Begrenzungsvorrichtung wie zum Beispiel einen Begrenzungsring oder eine Begrenzungsscheibe verwendet. Diese Vorrichtungen werden an den Enden der Welle angebracht und begrenzen die Drehbewegung, indem sie den maximalen Drehwinkel begrenzen. Dadurch wird verhindert, dass die Welle sich übermäßig dreht und Schäden verursacht. **
-
Wie können Unternehmen ihre Leistung anhand von Unternehmensanalyse verbessern und welche Tools und Methoden können dabei eingesetzt werden?
Unternehmen können ihre Leistung durch Unternehmensanalyse verbessern, indem sie Daten aus verschiedenen Bereichen sammeln und analysieren, um Schwachstellen und Verbesserungspotenziale zu identifizieren. Dabei können Tools wie Business Intelligence-Software, Datenvisualisierungstools und Analysetechniken wie SWOT-Analyse und Benchmarking eingesetzt werden, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Unternehmensanalyse können Unternehmen ihre Prozesse optimieren, Kosten senken, die Effizienz steigern und ihre Wettbewerbsfähigkeit stärken. Darüber hinaus können sie auch die Kundenbedürfnisse besser verstehen und ihre Produkte und Dienstleistungen entsprechend anpassen, um die Kundenzufriedenheit zu steigern. **
-
Wie lässt sich die Unternehmensbewertung anhand von verschiedenen Methoden durchführen, um einen möglichst genauen Unternehmenswert zu ermitteln?
Die Unternehmensbewertung kann mithilfe von verschiedenen Methoden wie dem Ertragswertverfahren, dem Substanzwertverfahren und dem Vergleichswertverfahren durchgeführt werden. Jede Methode berücksichtigt unterschiedliche Aspekte des Unternehmens und liefert somit unterschiedliche Ergebnisse. Um einen möglichst genauen Unternehmenswert zu ermitteln, ist es empfehlenswert, mehrere Methoden zu kombinieren und die Ergebnisse zu gewichten. **
-
Was ist Drehmoment und wie beeinflusst es die Rotation eines Objekts?
Drehmoment ist das Produkt aus der angewendeten Kraft und dem Abstand zum Drehpunkt. Es beschreibt die Tendenz eines Objekts, sich um einen Drehpunkt zu drehen. Je größer das Drehmoment, desto schneller oder stärker wird die Rotation des Objekts sein. **
Was ist Drehmoment und wie beeinflusst es die Rotation von Objekten?
Drehmoment ist das Produkt aus der auf ein Objekt wirkenden Kraft und dem Abstand zum Drehpunkt. Je größer das Drehmoment, desto schneller rotiert das Objekt. Ein größeres Drehmoment führt zu einer beschleunigten Rotation, während ein kleineres Drehmoment zu einer langsameren Rotation führt. **
Warum ist Unternehmensbewertung wichtig?
Unternehmensbewertung ist wichtig, um den tatsächlichen Wert eines Unternehmens zu ermitteln, was für Investoren, Eigentümer und potenzielle Käufer entscheidend ist. Sie hilft dabei, fundierte Entscheidungen über Investitionen, Fusionen, Übernahmen oder Verkäufe zu treffen. Zudem dient die Bewertung als Grundlage für die Festlegung von Unternehmensstrategien und -zielen. Sie ermöglicht es auch, die finanzielle Gesundheit eines Unternehmens zu überwachen und potenzielle Risiken frühzeitig zu erkennen. Letztendlich trägt eine genaue Unternehmensbewertung dazu bei, Verhandlungen zu führen und faire Preise für Transaktionen zu erzielen. **
Top-Angebote
Produkte zum Begriff Unternehmensanalyse-und-Unternehmensbewertung-anhand:
-
Unternehmensanalyse und Unternehmensbewertung anhand einer Aktiengesellschaft (AG), Taschenbuch von Anonymous, GRIN, 978-3-389-05881-7Unternehmensanalyse Und Unternehmensbewertung Anhand Einer Aktiengesellschaft (ag), Taschenbuch Von Anonymous, Grin, 978-3-389-05881-7, Seitenanzahl: 3619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategieverständnis, Strategisches Management, Umwelt- und Unternehmensanalyse anhand eines Beispielunternehmens, Taschenbuch von ChristinaStrategieverständnis, Strategisches Management, Umwelt- Und Unternehmensanalyse Anhand Eines Beispielunternehmens, Taschenbuch Von Christina Bischoff-moos, Grin, 978-3-668-65454-9, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensanalyse eines Radiosenders anhand des Business Model Canvas. Schlüsselaktivitäten, Kostenstruktur und Kundenbeziehungen, Taschenbuch vonUnternehmensanalyse Eines Radiosenders Anhand Des Business Model Canvas. Schlüsselaktivitäten, Kostenstruktur Und Kundenbeziehungen, Taschenbuch Von Annika L., Grin, 978-3-346-29456-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Drehmoment und wie beeinflusst es die Bewegung und Rotation von Objekten?
Drehmoment ist das Produkt aus der auf ein Objekt wirkenden Kraft und dem Abstand zum Drehpunkt. Es beschreibt die Tendenz eines Objekts, sich um einen Drehpunkt zu drehen. Ein größeres Drehmoment führt zu einer schnelleren Rotation, während ein kleineres Drehmoment zu einer langsameren Rotation führt. **
-
Was ist der Unterschied zwischen einem Exzenter und einer normalen Welle in Bezug auf die Rotation und die Übertragung von Bewegung?
Ein Exzenter hat eine exzentrische Position zur Drehachse, wodurch er eine ungleichmäßige Rotation erzeugt. Eine normale Welle hingegen hat eine symmetrische Position zur Drehachse und erzeugt eine gleichmäßige Rotation. Exzenter werden häufig verwendet, um lineare Bewegung in rotierende Bewegung umzuwandeln, während normale Wellen hauptsächlich zur direkten Übertragung von Drehmoment verwendet werden. **
-
Wie kann man die Rotation einer Welle begrenzen?
Die Rotation einer Welle kann begrenzt werden, indem man eine Begrenzungsvorrichtung wie zum Beispiel einen Begrenzungsring oder eine Begrenzungsscheibe verwendet. Diese Vorrichtungen werden an den Enden der Welle angebracht und begrenzen die Drehbewegung, indem sie den maximalen Drehwinkel begrenzen. Dadurch wird verhindert, dass die Welle sich übermäßig dreht und Schäden verursacht. **
-
Wie können Unternehmen ihre Leistung anhand von Unternehmensanalyse verbessern und welche Tools und Methoden können dabei eingesetzt werden?
Unternehmen können ihre Leistung durch Unternehmensanalyse verbessern, indem sie Daten aus verschiedenen Bereichen sammeln und analysieren, um Schwachstellen und Verbesserungspotenziale zu identifizieren. Dabei können Tools wie Business Intelligence-Software, Datenvisualisierungstools und Analysetechniken wie SWOT-Analyse und Benchmarking eingesetzt werden, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Unternehmensanalyse können Unternehmen ihre Prozesse optimieren, Kosten senken, die Effizienz steigern und ihre Wettbewerbsfähigkeit stärken. Darüber hinaus können sie auch die Kundenbedürfnisse besser verstehen und ihre Produkte und Dienstleistungen entsprechend anpassen, um die Kundenzufriedenheit zu steigern. **
Ähnliche Suchbegriffe für Unternehmensanalyse-und-Unternehmensbewertung-anhand
-
Unternehmensanalyse und -bewertung anhand eines deutschen börsennotierten Unternehmens, Taschenbuch von Anonymous, GRIN, 978-3-346-98514-9Unternehmensanalyse Und -bewertung Anhand Eines Deutschen Börsennotierten Unternehmens, Taschenbuch Von Anonymous, Grin, 978-3-346-98514-9, Seitenanzahl: 3219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Belko Gregor: Unternehmensbewertung anhand Börsenkurs und Mu, Taschenbuch von Gregor Belko, VDM, 978-3-639-10257-4Belko Gregor: Unternehmensbewertung Anhand Börsenkurs Und Mu, Taschenbuch Von Gregor Belko, Vdm, 978-3-639-10257-4, Seitenanzahl: 12859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
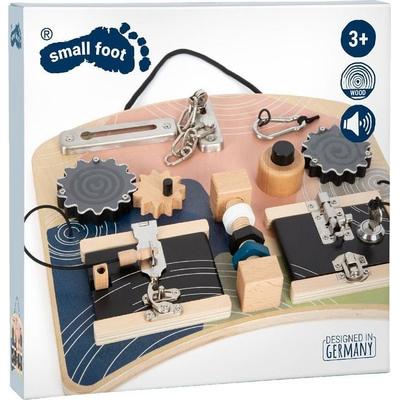
Motorikbrett Schlösser und RotationAbwechslungsreichen Spiel- Und Motorikspaß Bietet Dieses Lernbrett Aus Holz, Das Mit Schlössern Und Drehspielen Unterschiedlicher Ausführungen Ausgestattet Ist. Das Spielbrett In Modernen Trendfarben Und Mit Hohem Sichtbaren Holzanteil Eröffnet...37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensbewertung anhand erbschaftsteuerlicher Kriterien, Taschenbuch von Johannes Seidel, GRIN, 978-3-668-28433-3Unternehmensbewertung Anhand Erbschaftsteuerlicher Kriterien, Taschenbuch Von Johannes Seidel, Grin, 978-3-668-28433-3, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lässt sich die Unternehmensbewertung anhand von verschiedenen Methoden durchführen, um einen möglichst genauen Unternehmenswert zu ermitteln?
Die Unternehmensbewertung kann mithilfe von verschiedenen Methoden wie dem Ertragswertverfahren, dem Substanzwertverfahren und dem Vergleichswertverfahren durchgeführt werden. Jede Methode berücksichtigt unterschiedliche Aspekte des Unternehmens und liefert somit unterschiedliche Ergebnisse. Um einen möglichst genauen Unternehmenswert zu ermitteln, ist es empfehlenswert, mehrere Methoden zu kombinieren und die Ergebnisse zu gewichten. **
-
Was ist Drehmoment und wie beeinflusst es die Rotation eines Objekts?
Drehmoment ist das Produkt aus der angewendeten Kraft und dem Abstand zum Drehpunkt. Es beschreibt die Tendenz eines Objekts, sich um einen Drehpunkt zu drehen. Je größer das Drehmoment, desto schneller oder stärker wird die Rotation des Objekts sein. **
-
Was ist Drehmoment und wie beeinflusst es die Rotation von Objekten?
Drehmoment ist das Produkt aus der auf ein Objekt wirkenden Kraft und dem Abstand zum Drehpunkt. Je größer das Drehmoment, desto schneller rotiert das Objekt. Ein größeres Drehmoment führt zu einer beschleunigten Rotation, während ein kleineres Drehmoment zu einer langsameren Rotation führt. **
-
Warum ist Unternehmensbewertung wichtig?
Unternehmensbewertung ist wichtig, um den tatsächlichen Wert eines Unternehmens zu ermitteln, was für Investoren, Eigentümer und potenzielle Käufer entscheidend ist. Sie hilft dabei, fundierte Entscheidungen über Investitionen, Fusionen, Übernahmen oder Verkäufe zu treffen. Zudem dient die Bewertung als Grundlage für die Festlegung von Unternehmensstrategien und -zielen. Sie ermöglicht es auch, die finanzielle Gesundheit eines Unternehmens zu überwachen und potenzielle Risiken frühzeitig zu erkennen. Letztendlich trägt eine genaue Unternehmensbewertung dazu bei, Verhandlungen zu führen und faire Preise für Transaktionen zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.